Hva koster en ansatt? Slik regner du ut lønnskostnaden
En ansatt koster omtrent 28 % mer enn lønna når bedriften ligger i sone I og betaler lovens minimum for feriepenger og pensjon. Med 220 kr i timen blir kostnaden omtrent 282 kr per arbeidet time med feriepenger, tjenestepensjon og arbeidsgiveravgift, før forsikring og sykelønn.
Operra-redaksjonen
Publisert Faktasjekket 9 min lesetid
Hva koster en ansatt utover lønna?
Utover lønna betaler arbeidsgiver feriepenger, obligatorisk tjenestepensjon og arbeidsgiveravgift. Med lovens minstesatser i sone I gir de tre postene et påslag på omtrent 28 %. I tillegg kommer kostnader som ikke kan regnes som en fast prosent.
Tabellen viser postene i den rekkefølgen de regnes ut. Satsene gjelder for 2026.
| Kostnad | Sats eller regel | Hjemmel |
|---|---|---|
| Bruttolønn og faste tillegg | Det som er avtalt i arbeidsavtalen eller tariffavtalen | Avtalen |
| Feriepenger | Minst 10,2 % av feriepengegrunnlaget | Ferieloven § 10 |
| Obligatorisk tjenestepensjon | Minst 2 % av lønna opp til 12 G | OTP-loven § 4 |
| Arbeidsgiveravgift | 14,1 % i sone I, av lønn, feriepenger og pensjonsinnskudd | Skatteetaten |
| Yrkesskadeforsikring | Lovpålagt, prisen avtales med forsikringsselskapet | Yrkesskadeforsikringsloven § 3 |
| Sykelønn i arbeidsgiverperioden | Inntil 16 kalenderdager | Folketrygdloven § 8-19 |
| Opplæring, arbeidstøy, rekruttering og administrasjon | Bedriftens egne tall | Ingen fast sats |
G er grunnbeløpet i folketrygden. Det justeres hvert år, så grensene i kroner endrer seg også.
Hva regnes med i bruttolønna?
Bruttolønna er timelønna eller månedslønna, pluss de faste tilleggene som er avtalt. Det kan være tillegg for kveld, natt og helg, eller et ansvarstillegg. Slike tillegg følger av tariffavtalen eller arbeidsavtalen.
For overnatting, servering og catering gjelder en allmenngjort minstelønn, ifølge Arbeidstilsynet. Den allmenngjorte avtalen har ingen regler om tillegg for kveld, natt og helg. En tariffavtale som bedriften er bundet av, kan likevel gi både høyere lønn og egne tillegg.
Overtid gir et lovfestet tillegg på minst 40 % (arbeidsmiljøloven § 10-6 ellevte ledd). Når timene blir overtid, står i artikkelen om regler for overtid. Regn med de tilleggene vaktene faktisk utløser, for mange kvelds- og helgevakter gir et høyere snitt per time.
Hvor mye må arbeidsgiver betale i feriepenger?
Arbeidsgiver må betale minst 10,2 % av feriepengegrunnlaget, som er lønna den ansatte fikk utbetalt året før (ferieloven §§ 4 og 10). Er bedriften bundet av en tariffavtale som gir fem ferieuker, er satsen 12 %, ifølge Arbeidstilsynet.
Ansatte over 60 år med rett til ekstraferie får 2,3 prosentpoeng ekstra, altså 12,5 % (§ 10 nr. 3). Tillegget gis ikke for den delen av grunnlaget som overstiger 6 G. Feriepenger skal også betales av sykepengene i arbeidsgiverperioden, ifølge Arbeidstilsynet.
Feriepengene utbetales normalt siste vanlige lønningsdag før ferien året etter (§ 11 nr. 1). Sett dem derfor av hver måned i budsjettet. Ellers ser feriemåneden dyr ut, mens resten av året ser billigere ut enn det er.
Hva må arbeidsgiver betale i tjenestepensjon?
Arbeidsgiver må betale minst 2 % av lønna opp til 12 G inn i en pensjonsordning for hver ansatt (OTP-loven § 4). Loven har ingen nedre grense, så innskuddet regnes fra første krone.
Plikten gjelder blant annet når bedriften har minst én ansatt uten eierinteresse i 75 % stilling eller mer. Den gjelder også når ansatte med minst 20 % stilling til sammen utgjør to årsverk (OTP-loven § 1). Ordningen må være på plass innen seks måneder etter at vilkårene er oppfylt (§ 2).
Pensjonsavtalen bestemmer satsen over minimum og hva som regnes som lønn. Den kan for eksempel holde overtid og andre varierende tillegg utenfor (innskuddspensjonsloven § 5-5). Kostnadene til administrasjon betaler arbeidsgiver i tillegg til innskuddet (OTP-loven § 4).
Hvordan beregnes arbeidsgiveravgiften?
Arbeidsgiveravgiften er 14,1 % i sone I i 2026, og den beregnes av lønn, feriepenger og tilskudd til tjenestepensjon. Det går fram av Skatteetatens side om avgiftsgrunnlaget. Avgiften kommer derfor på toppen av alle de andre postene.
Satsen avhenger av sonen der virksomheten drives, og går fra 14,1 % i sone I til 0 % i sone V. Ifølge Skatteetaten er det ingen endringer i soner eller satser fra 2025 til 2026.
Hvilke kostnader er lette å glemme?
De lette å glemme er yrkesskadeforsikringen, sykelønna i arbeidsgiverperioden og tiden det tar å få en ny ansatt i gang. Ingen av dem har en fast prosent, så de må budsjetteres ut fra egne tall.
- Yrkesskadeforsikring: Arbeidsgivere plikter å tegne yrkesskadeforsikring for de ansatte (yrkesskadeforsikringsloven § 3). Prisen avtales med forsikringsselskapet.
- Sykelønn: Arbeidsgiver betaler sykepenger i arbeidsgiverperioden, som er inntil 16 kalenderdager (folketrygdloven § 8-19). Ofte trengs det også en vikar eller overtid for den som tar vakta. Hvordan dagene telles, står i artikkelen om arbeidsgiverperioden.
- Opplæring og rekruttering: Den nye får lønn mens hen lærer, og den som lærer bort, bruker tid på det. Annonser, intervjuer og eventuelt et byrå kommer i tillegg.
- Arbeidstøy og utstyr: Uniform, forkle og annet utstyr bedriften stiller med.
- Administrasjon: Lønnssystem, regnskapsfører og tiden som går med til vaktplan og timelister. Hvor den tiden kan spares, står i artikkelen om å forenkle administrasjonen.
Før disse postene på egne linjer i budsjettet. Etter et år vet dere hva de faktisk koster, og neste budsjett blir mer treffsikkert.
Regneeksempel: hva koster en deltidsansatt i en kafé?
En deltidsansatt med 220 kr i timen og 25 timer i uka koster 338 588 kr i året, eller 282,16 kr per arbeidet time. Det er 28 % mer enn timelønna. Eksempelet er hypotetisk og bygger på lovens minimum i sone I.
Forutsetningene:
- Timelønn 220 kr, uten tillegg for kveld og helg.
- 25 timer i uka i 48 uker, altså 1 200 timer i året. Ferieloven gir 25 virkedager ferie, som er fire uker og én dag. Helligdager er ikke trukket fra.
- Feriepenger 10,2 %, pensjon 2 % og arbeidsgiveravgift 14,1 % (sone I).
- Pensjonen er regnet av lønn og feriepenger. Loven bruker lønna den ansatte mottar i løpet av året (innskuddspensjonsloven § 5-5). I et vanlig år får den ansatte utbetalt begge.
| Post | Formel | Per år | Per time |
|---|---|---|---|
| Lønn | 220 kr × 1 200 timer | 264 000 kr | 220,00 kr |
| Feriepenger | 10,2 % av lønna | 26 928 kr | 22,44 kr |
| Tjenestepensjon | 2 % av lønn og feriepenger | 5 819 kr | 4,85 kr |
| Arbeidsgiveravgift | 14,1 % av de tre postene over | 41 841 kr | 34,87 kr |
| Sum lønnskostnad | 338 588 kr | 282,16 kr |
Formelen for kostnaden per time er timelønn × 1,102 × 1,02 × 1,141. For 220 kr i timen blir det 282,16 kr, og faktoren er omtrent 1,28. Fordelt på tolv måneder koster den ansatte 28 216 kr i måneden.
For en timelønnet ansatt er kostnaden per time den samme uansett hvor mange timer hen jobber. Timetallet avgjør bare årssummen. Med 12 % feriepenger etter tariffavtale blir faktoren omtrent 1,30, og timen koster 286,77 kr.
Regnes pensjonen bare av lønna, blir timen omtrent 50 øre billigere. Yrkesskadeforsikring, sykelønn, opplæring, arbeidstøy og administrasjon er ikke med i summen. Bruk derfor 282 kr som et gulv per time, og legg de andre postene til fra egne tall.
Hva er lønnsprosent, og hvordan måler dere den per uke?
Lønnsprosent er lønnskostnaden delt på omsetningen, ganget med 100. Den viser hvor stor del av salget som går til lønn. Bruk omsetningen eks. mva., siden merverdiavgiften går videre til staten.
Bestem også om lønnskostnaden skal ta med feriepenger, pensjon og arbeidsgiveravgift. Velg én definisjon og hold dere til den, for tallene blir svært ulike.
Regneeksempel: Kaféen har 200 timer på vaktplanen en uke, med 220 kr i timen i snitt. Lønna er 44 000 kr, og omsetningen eks. mva. er 140 000 kr.
- Bare timelønn: 44 000 / 140 000 = 31,4 %.
- Med påslaget fra regneeksempelet: 56 431 / 140 000 = 40,3 %.
Slik måler du lønnsprosenten hver uke:
- Hent omsetningen eks. mva. for uka fra kassesystemet.
- Summer de faktiske timene fra timelistene, og gang med timelønna til hver ansatt.
- Legg på påslaget hvis det er med i definisjonen.
- Del lønnskostnaden på omsetningen, og før tallet inn ved siden av de forrige ukene og budsjettet.
Salg per arbeidstime er et nyttig tall ved siden av. I eksempelet er det 140 000 / 200 = 700 kr. Tallet påvirkes ikke av lønnsnivået, så det viser om bemanningen passet salget.
Hvordan styrer dere bemanningen etter omsetningen?
Dere styrer bemanningen etter omsetningen ved å sette et timemål for uka og fordele timene etter når kundene kommer. Timemålet regnes ut fra lønnsbudsjettet og kostnaden per time.
Regneeksempel: Kaféen har 60 000 kr i lønnsbudsjett for uka, med påslag. Med 282 kr per time gir det rom for omtrent 212 timer.
- Hent omsetningen per dag, og gjerne per time, fra kassesystemet for de siste ukene.
- Finn toppene, for eksempel lunsj og fredag ettermiddag, og de rolige timene.
- Fordel timemålet på dagene i samme forhold som omsetningen.
- Legg korte vakter på toppene, og hold minimumsbemanningen i de rolige timene.
- Sammenlign planlagte og faktiske timer etter uka, og juster planen for neste uke.
Hold av en buffer for sykdom og ekstravakter. Et timemål som brukes helt opp i planen, sprekker ved første sykmelding. Hva et vaktplansystem bør kunne, står i artikkelen om digital vaktplan.
Hvordan kan Operra hjelpe bedriften din?
Operra viser lønnskostnaden mens vaktplanen lages, og følger lønnsbudsjettet gjennom måneden. Uten et system blir kostnaden synlig først når timene er jobbet. Ligger vaktplanen og timesatsene i hvert sitt regneark, må noen sette tallene sammen for hånd hver uke.
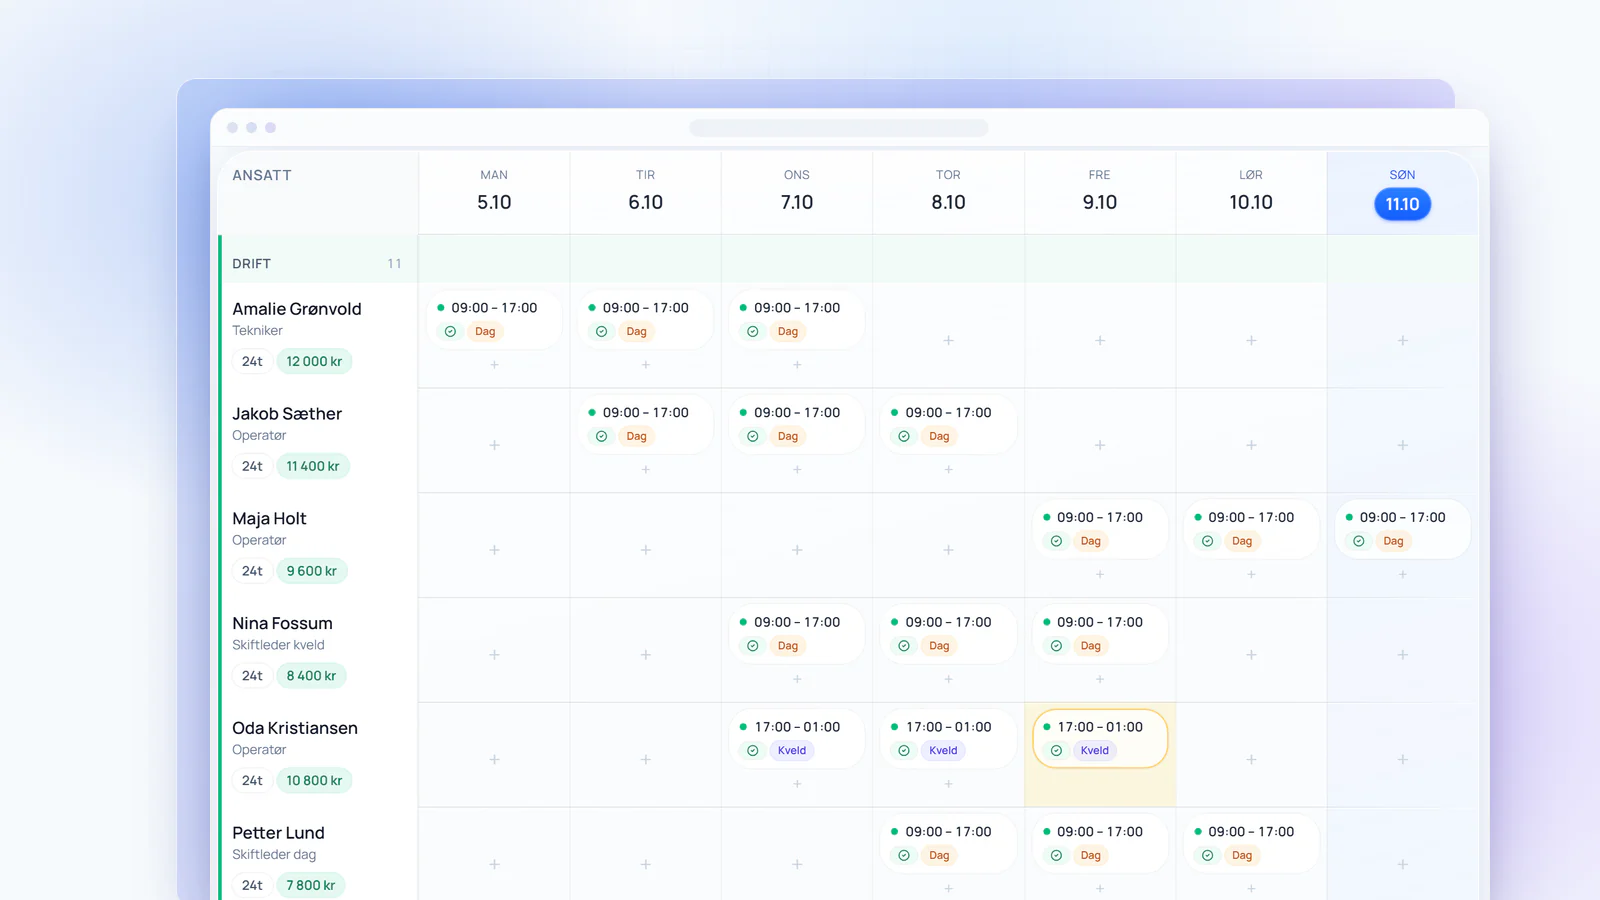
I Vaktplan står «Lønnskostnad uka» i ukevisningen for den som kan redigere planen. Tallet er planlagte timer ganger timesatsen hver ansatt har i avdelingen, med ulønnet pause trukket fra. Mangler en ansatt timesats, viser planen hvor mange timer som ikke er priset.
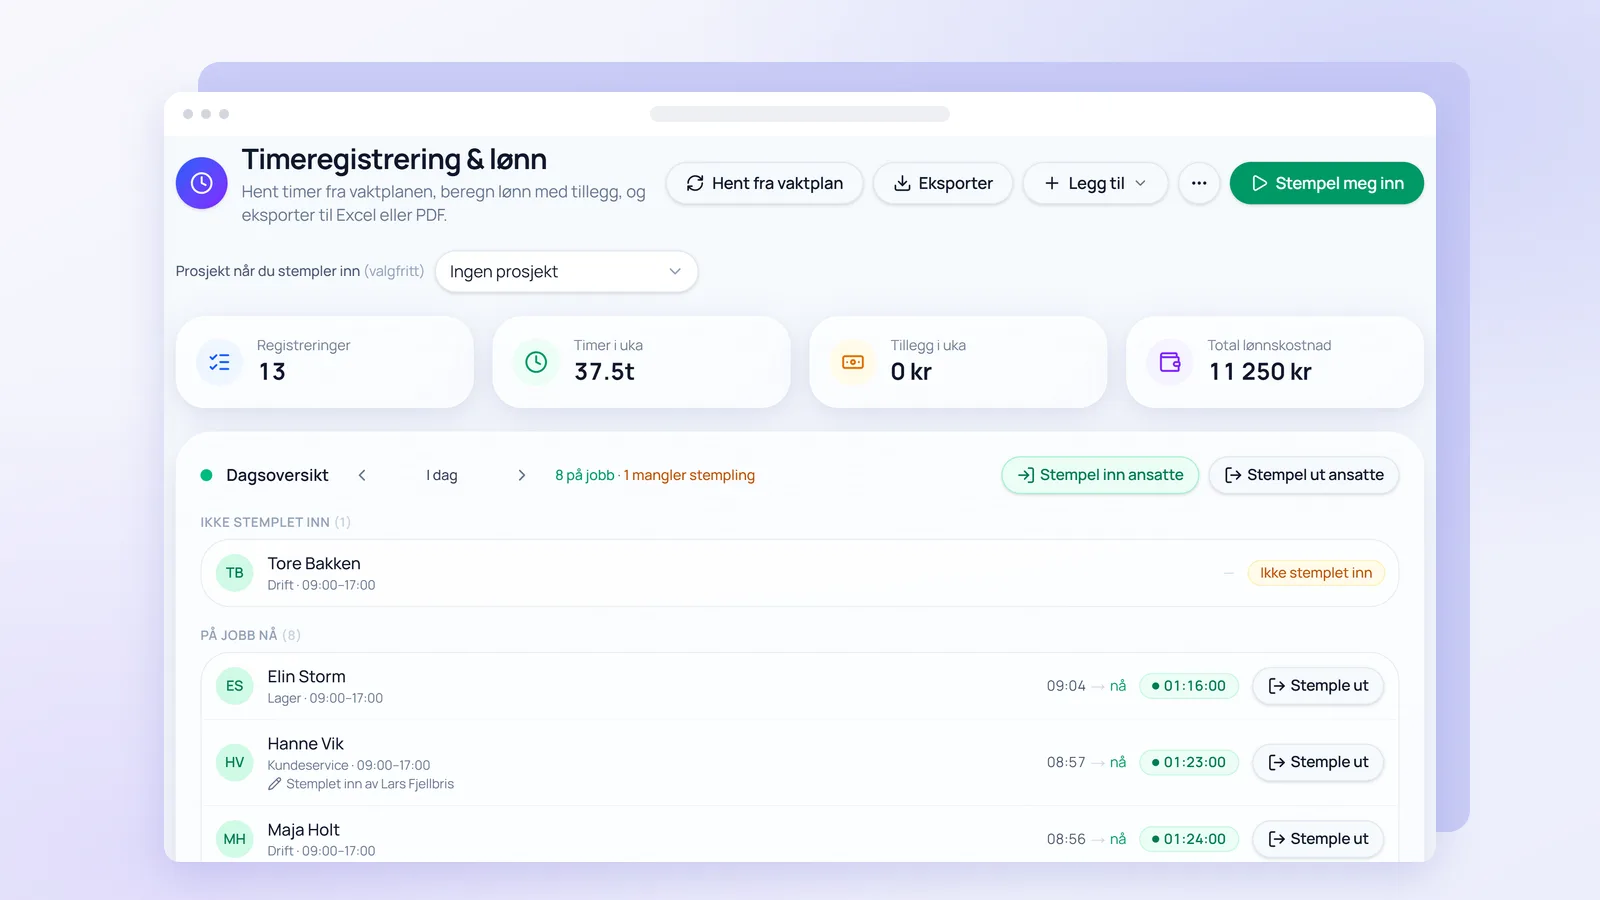
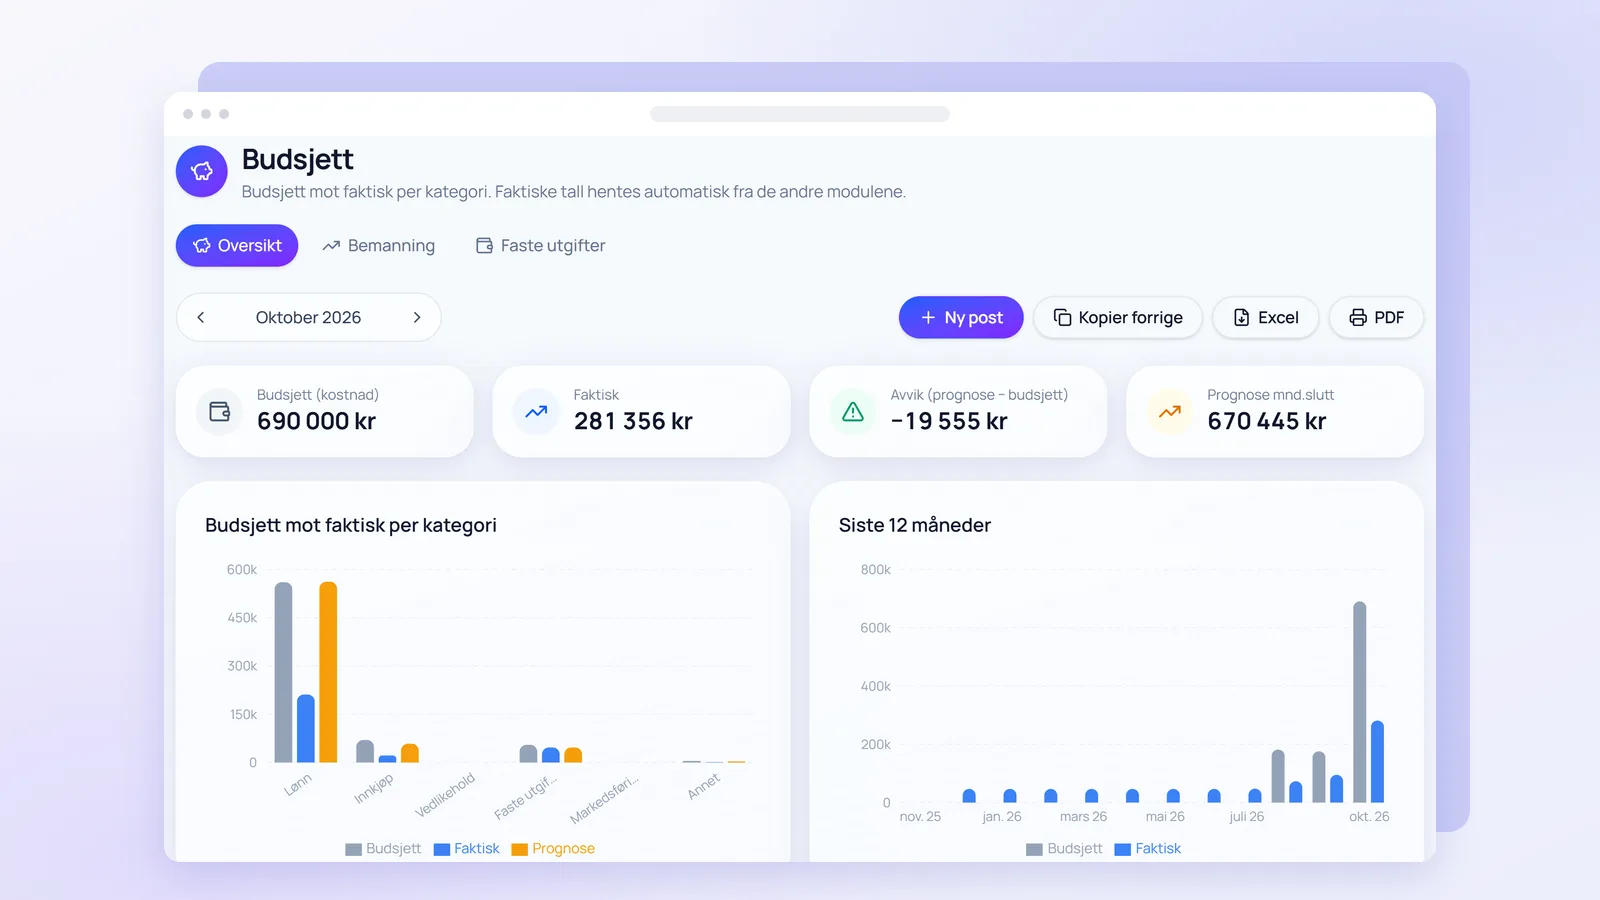
Budsjett i Operra har en egen fane for bemanning. Der setter dere timemål og kronemål for måneden og ser planlagte timer fra Vaktplan mot faktiske timer fra Timeregistrering, også per avdeling. Dere får varsel når prognosen for måneden går over budsjettet.
Omsetningen kan føres for hånd per måned på posten «Inntekt / omsetning» i Budsjett. Oversikten viser da lønn i prosent av omsetning for måneden. Den kan lastes ned som regneark eller PDF.
Arbeidsflyten blir slik:
- Legg inn timesatsen for hver ansatt og avdeling.
- Planlegg uka i Vaktplan, og følg lønnskostnaden mens du legger vaktene.
- Sett timemål og kronemål for måneden i Budsjett.
- Følg planlagte mot faktiske timer, og før omsetningen når måneden er over.
- Eksporter timerapporten fra Timeregistrering til Excel, PDF eller CSV, med lønnstall om du vil.
Tallene i Operra er timer ganger timesats. Tillegg, feriepenger, arbeidsgiveravgift og pensjon er ikke med, så regn påslaget fra regneeksempelet ved siden av.
Operra henter ikke omsetningen fra kassesystemet deres, så lønnsprosenten per uke regner dere selv. Operra lager heller ingen salgsprognose. Operra kjører ikke lønn og sender ikke A-melding, så lønna kjøres i lønnssystemet.
Budsjett koster 199 kr/mnd og Vaktplan 199 kr/mnd, pluss 39 kr per aktiv ansatt, eks. mva. De første 30 dagene er gratis, og alle priser står på prissiden. Hvordan modulene passer sammen i servering, står på siden for kafé og servering.
Artikkelen gir en oversikt over regelverket og er ingen juridisk rådgivning. Sjekk satsene hos Skatteetaten og vilkårene i pensjonsavtalen og tariffavtalen før dere setter budsjettet.
Vanlige spørsmål
Gjelder ekstra arbeidsgiveravgift fortsatt i 2026?
Nei. Ordningen med 5 % ekstra arbeidsgiveravgift for lønn over en viss grense ble avviklet fra 1. januar 2025, ifølge Skatteetaten. Det skal ikke betales ekstra avgift av lønn og ytelser etter 2024. Viser en lønnskalkulator fortsatt et slikt tillegg, regner den med gamle regler. I 2026 gjelder bare den vanlige satsen for sonen.
Har deltidsansatte og unge ansatte rett på tjenestepensjon?
Ja, når bedriften har plikt til obligatorisk tjenestepensjon. Ordningen skal omfatte alle ansatte som har fylt 13 år (innskuddspensjonsloven § 4-2). Loven har ikke noe krav om stillingsprosent for å bli medlem, og innskuddet regnes fra første krone. En student som jobber helg, skal derfor også ha pensjonsinnskudd.
Hva koster en overtidstime sammenlignet med en vanlig time?
Med 220 kr i timen og minst 40 % tillegg blir lønna for en overtidstime 308 kr. Feriepenger, pensjon og arbeidsgiveravgift beregnes også av overtidsbetalingen. Med samme påslag som i regneeksempelet koster timen omtrent 395 kr, mot 282 kr for en vanlig time. Holder pensjonsavtalen overtid utenfor pensjonsgrunnlaget, blir tallet litt lavere.
Hva koster en ansatt hvis bedriften ligger i en annen sone?
Bytt ut 1,141 i formelen med satsen for sonen. I sone II er arbeidsgiveravgiften 10,6 %, og 220 kr i timen koster da omtrent 273,50 kr. I sone V er satsen 0 %, og timen koster omtrent 247,29 kr. Sone Ia har egne regler med et fribeløp per foretak, så les Skatteetatens satsside for den.
Hva er en normal lønnsprosent for en kafé?
Vi oppgir ikke et bransjesnitt, fordi vi ikke har en kilde vi kan stå inne for. Lønnsprosenten avhenger av konsept, åpningstider, prisnivå og hvor mye eierne jobber selv. Den avhenger også av om feriepenger, pensjon og arbeidsgiveravgift er regnet med. Sammenlign derfor med egne uker, samme uke i fjor og budsjettet.
Kilder
- Satser for arbeidsgiveravgift 2026 (Skatteetaten) (åpnes i ny fane)skatteetaten.no
- Avgiftsgrunnlaget for arbeidsgiveravgift (Skatteetaten) (åpnes i ny fane)skatteetaten.no
- Ekstra arbeidsgiveravgift, avviklet fra 2025 (Skatteetaten) (åpnes i ny fane)skatteetaten.no
- Arbeidsgiveravgift til folketrygden for 2026 (Skattedirektoratet) (åpnes i ny fane)skatteetaten.no
- Ferieloven § 5 Feriens lengde (Lovdata) (åpnes i ny fane)lovdata.no
- Ferieloven § 10 Feriepengenes størrelse (Lovdata) (åpnes i ny fane)lovdata.no
- Ferieloven § 11 Utbetaling av feriepenger (Lovdata) (åpnes i ny fane)lovdata.no
- Feriepenger (Arbeidstilsynet) (åpnes i ny fane)arbeidstilsynet.no
- Lov om obligatorisk tjenestepensjon § 1 (Lovdata) (åpnes i ny fane)lovdata.no
- Lov om obligatorisk tjenestepensjon § 2 (Lovdata) (åpnes i ny fane)lovdata.no
- Lov om obligatorisk tjenestepensjon § 4 (Lovdata) (åpnes i ny fane)lovdata.no
- Innskuddspensjonsloven § 4-2 (Lovdata) (åpnes i ny fane)lovdata.no
- Innskuddspensjonsloven § 5-5 Beregning av lønn (Lovdata) (åpnes i ny fane)lovdata.no
- Yrkesskadeforsikringsloven § 3 (Lovdata) (åpnes i ny fane)lovdata.no
- Folketrygdloven § 8-19 Arbeidsgiverperioden (Lovdata) (åpnes i ny fane)lovdata.no
- Arbeidsmiljøloven § 10-6 Overtid (Lovdata) (åpnes i ny fane)lovdata.no
- Minstelønn (Arbeidstilsynet) (åpnes i ny fane)arbeidstilsynet.no
Om artikkelen
Skrevet av Operra-redaksjonen, som lager Operra.
Faktasjekket mot kildene over . Dette er generell veiledning. Den erstatter ikke juridisk rådgivning i den enkelte saken.
Om Operra: Norsk plattform for drift og personaladministrasjon i servicebedrifter med 10–100 ansatte. Vaktplan, timeregistrering, fravær, HMS, dokumenter og HR i moduler.
Hvem som står bak OperraVil dere prøve dette i Operra?
Operra samler vaktplan, timeregistrering, HMS og personaladministrasjon på ett sted. Dere velger modulene dere trenger, og prøveperioden er 30 dager.